
বয়স্ক বাবা-মা বা পরিবারের অন্য সদস্যকে অনলাইন স্ক্যাম থেকে রক্ষা করতে শুধু “অচেনা লিংকে ক্লিক করবেন না” বলা যথেষ্ট নয়। প্রতারক কখনো মোবাইল ফাইন্যান্সিয়াল সার্ভিসের কর্মকর্তা সেজে ফোন করতে পারে, কখনো অ্যাকাউন্ট বন্ধ হওয়ার ভয় দেখাতে পারে, আবার পরিচিত কারও Messenger বা WhatsApp অ্যাকাউন্ট ব্যবহার করেও জরুরি টাকা চাইতে পারে।
বয়স্কদের অনলাইন স্ক্যাম থেকে সুরক্ষার বাস্তবসম্মত উপায় হলো কয়েকটি সহজ নিয়ম আগে থেকেই ঠিক করা, ফোন ও গুরুত্বপূর্ণ অ্যাকাউন্টের নিরাপত্তা সেটিংস গুছিয়ে দেওয়া এবং সন্দেহ হলে কার সঙ্গে যোগাযোগ করতে হবে তা পরিষ্কার রাখা।
সবচেয়ে দরকারি নিয়মটি হলো:
ফোনে কেউ PIN, OTP, পাসওয়ার্ড বা অন্য কোনো গোপন যাচাইকরণ কোড চাইলে দেবেন না। আগে কল কাটুন, তারপর নিজে যাচাই করুন।
bKash-এর বর্তমান প্রতারণা-সতর্কতাতেও PIN বা verification code কাউকে না বলা এবং কলে থাকা অবস্থায় এসব তথ্য টাইপ না করার নির্দেশনা রয়েছে।
কোন ধরনের প্রতারণা আগে বোঝানো দরকার
বয়সের কারণে কাউকে স্বাভাবিকভাবেই প্রতারণার সহজ লক্ষ্য ধরে নেওয়া ঠিক নয়। ঝুঁকি বাড়ে যখন ব্যবহারকারী ডিজিটাল সেবা, অনলাইন পরিচয় যাচাই বা নিরাপত্তা সতর্কতার সঙ্গে কম পরিচিত হন। কোন মেসেজ আসল, কোন কাস্টমার কেয়ার নম্বর সত্যি, OTP কেন এসেছে বা কোনো অ্যাপ কী অনুমতি চাইছে—এসব না বুঝলে প্রতারকের চাপের মুখে ভুল সিদ্ধান্ত নেওয়া সহজ হয়।
ভুয়া কাস্টমার কেয়ার বা কর্মকর্তা
প্রতারক বলতে পারে:
- “আপনার অ্যাকাউন্ট বন্ধ হয়ে গেছে।”
- “আপনার নম্বরে অভিযোগ এসেছে।”
- “অ্যাকাউন্ট চালু রাখতে কোডটি বলুন।”
- “ভুল করে আপনার অ্যাকাউন্টে টাকা চলে গেছে।”
bKash-এর অফিসিয়াল সতর্কতায় ভুয়া এজেন্ট বা কর্মকর্তা সেজে অ্যাকাউন্ট বন্ধের ভয় দেখানো, ভুল করে টাকা পাঠানোর দাবি এবং PIN বা verification code নেওয়ার চেষ্টার বিষয়ে সতর্ক করা হয়েছে।
ভাতা, অনুদান বা পুরস্কারের প্রলোভন
“বয়স্ক ভাতা পাবেন”, “সরকারি অনুদান এসেছে”, “পুরস্কার জিতেছেন”—এমন কথা বলে ফোন বা মেসেজে ব্যক্তিগত তথ্য, টাকা বা কোনো লিংকে প্রবেশ করতে বলা হতে পারে।
bKash-এর প্রতারণা-সচেতনতা পাতায় অনুদান, ভাতা ও উপবৃত্তির নামে ভুয়া কল বা মেসেজের কথাও উল্লেখ আছে।
পরিচিত মানুষের অ্যাকাউন্ট থেকে টাকা চাওয়া
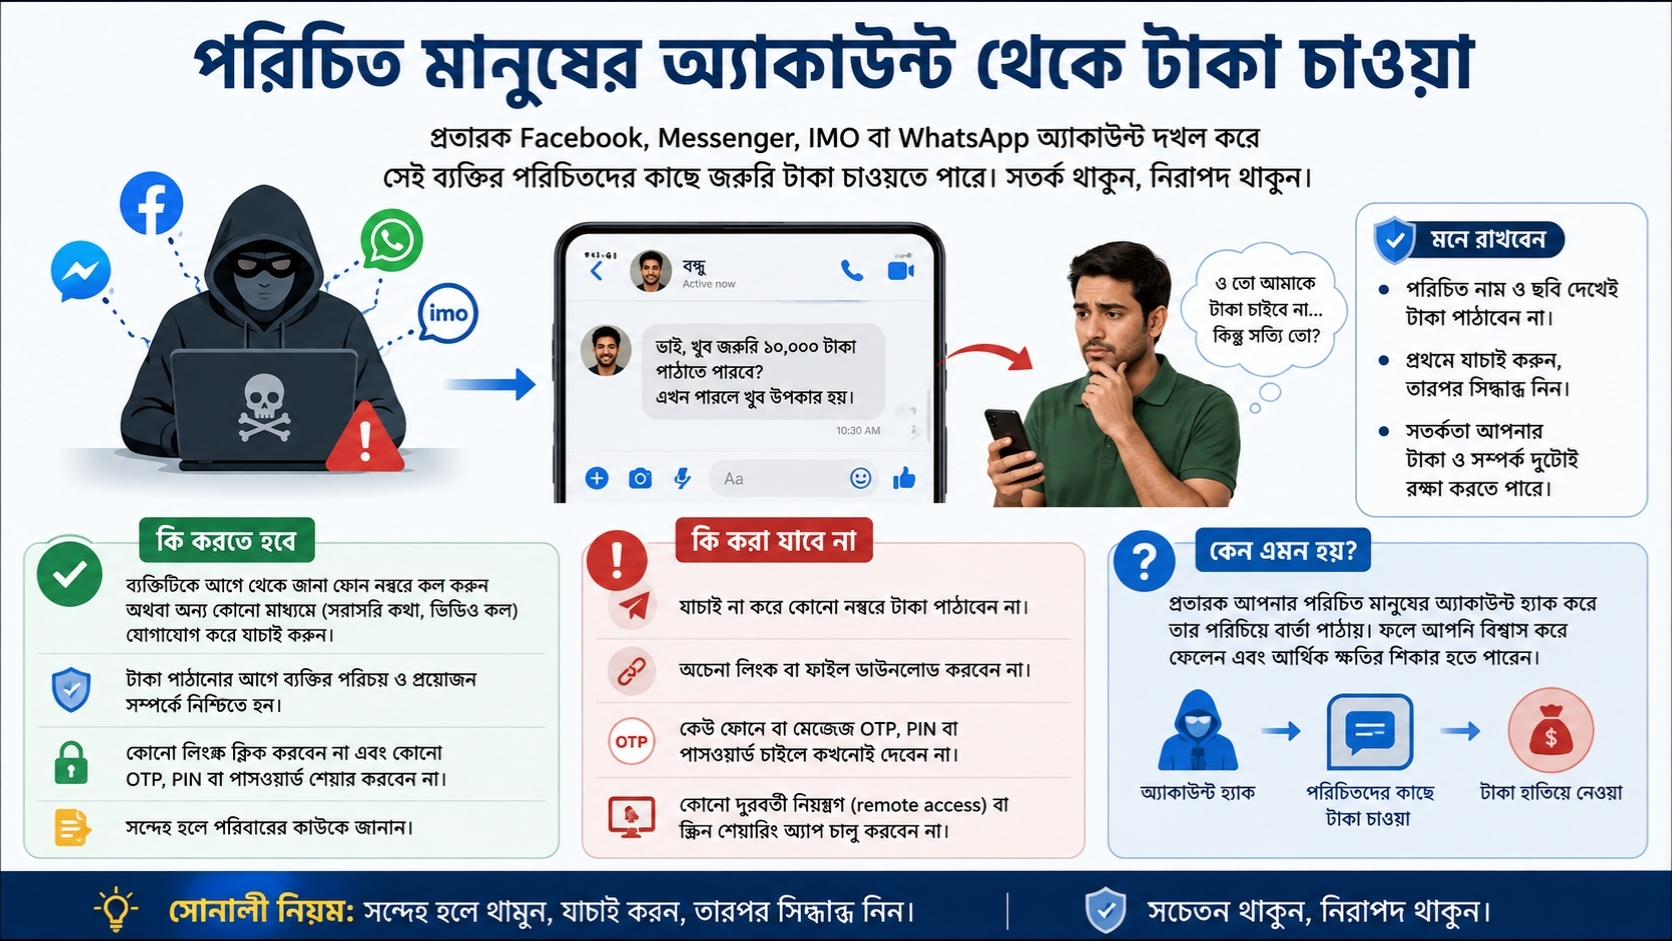
Facebook, Messenger, IMO বা WhatsApp অ্যাকাউন্ট দখল করে সেই ব্যক্তির পরিচিতদের কাছে জরুরি টাকা চাওয়া হতে পারে।
পরিচিত নাম ও ছবি দেখেই টাকা পাঠাবেন না। যার নামে টাকা চাওয়া হয়েছে, তার আগে থেকে জানা ফোন নম্বরে কল করুন অথবা অন্য কোনো স্বাধীন মাধ্যমে বিষয়টি নিশ্চিত করুন। bKash-ও সামাজিক যোগাযোগমাধ্যমে পরিচিত কেউ হঠাৎ টাকা চাইলে আগে সত্যতা যাচাই করার পরামর্শ দেয়।
ফিশিং SMS, ইমেইল ও ভুয়া ওয়েবসাইট
ফিশিং মেসেজ দেখতে ব্যাংক, কুরিয়ার, সরকারি সেবা বা পরিচিত প্রতিষ্ঠানের আসল বার্তার মতো হতে পারে।
বাংলাদেশে এ ধরনের ঝুঁকির সাম্প্রতিক উদাহরণও রয়েছে। BGD e-GOV CIRT ১৩ এপ্রিল ২০২৬-এ বাংলাদেশসহ বিভিন্ন দেশকে লক্ষ্য করে চালানো “Error524” স্মিশিং প্রচারণা সম্পর্কে সতর্ক করেছিল। সেখানে SMS-এর ক্ষতিকর লিংক থেকে নকল ওয়েবসাইটে নিয়ে ব্যক্তিগত তথ্য, ব্যাংকিং credential, কার্ডের তথ্য ও একবার ব্যবহারযোগ্য authentication code নেওয়ার চেষ্টা করা হচ্ছিল।
তাই মেসেজে কোনো লিংক পেলেই সেটি খোলার প্রয়োজন নেই। সংশ্লিষ্ট সেবার তথ্য দরকার হলে নিজে অ্যাপ খুলুন বা পরিচিত অফিসিয়াল ওয়েবসাইটে যান।
পরিবারের সবচেয়ে কার্যকর নিয়ম: কল কাটুন, তারপর যাচাই করুন
প্রতিটি নতুন স্ক্যামের নাম মুখস্থ করানো বাস্তবসম্মত নয়। তার বদলে তিনটি আচরণগত নিয়ম শেখানো অনেক সহজ।
গোপন কোড ফোনে নয়। PIN, পাসওয়ার্ড, OTP বা verification code কাউকে দেওয়া যাবে না। অন্য ব্যক্তি কলে থেকে কোনো কোড টাইপ করতে বললেও আগে কলটি শেষ করুন।
ভয় বা তাড়াহুড়োর মধ্যে টাকা নয়। “এখনই না করলে অ্যাকাউন্ট বন্ধ”, “পুলিশ আসবে” বা “সুবিধা বাতিল হবে”—এভাবে চাপ দেওয়া হলে লেনদেন থামিয়ে দিন।
মেসেজে পাওয়া নম্বর দিয়ে যাচাই নয়। সন্দেহজনক SMS বা WhatsApp বার্তায় দেওয়া নম্বরেই কল করে সত্যতা যাচাই করবেন না। প্রতিষ্ঠানের অফিসিয়াল অ্যাপ, ওয়েবসাইট, ব্যাংক কার্ড বা আগে থেকে যাচাই করা যোগাযোগের তথ্য ব্যবহার করুন।
Caller ID-তে ব্যাংক, প্রতিষ্ঠান বা পরিচিত নম্বর দেখা গেলেও সেটি পরিচয়ের চূড়ান্ত প্রমাণ নয়। প্রযুক্তির সাহায্যে caller ID-এর নাম বা নম্বর নকল বা spoof করা সম্ভব।
ফোনে যে নিরাপত্তা সেটিংসগুলো ঠিক করে দেওয়া দরকার
সচেতনতার ওপর পুরোপুরি নির্ভর না করে ফোনের সেটিংস এমনভাবে রাখা ভালো, যাতে ভুল করে তথ্য প্রকাশের সুযোগ কমে।
স্ক্রিন লক সহজ কিন্তু অনুমান করা কঠিন রাখুন
PIN, passcode বা ডিভাইস সমর্থন করলে fingerprint/face authentication ব্যবহার করা যেতে পারে।
জন্মসাল, ১২৩৪ ধরনের সহজ সংখ্যা বা ফোন নম্বরের অনুমানযোগ্য অংশ এড়িয়ে চলুন। তবে এত জটিল পদ্ধতিও দেবেন না যে ব্যবহারকারী নিজেই নিয়মিত ফোন খুলতে না পারেন।
লক স্ক্রিনে সংবেদনশীল নোটিফিকেশন লুকান
ফোন লক থাকা অবস্থায় SMS-এর পুরো লেখা দেখা গেলে OTP বা অন্য সংবেদনশীল তথ্য পাশে থাকা কেউ পড়ে ফেলতে পারে।
Android-এ Settings > Notifications-এর মধ্যে lock screen বা sensitive notification সম্পর্কিত সেটিং পাওয়া যেতে পারে। ফোনভেদে মেনুর নাম ও ধাপ বদলাতে পারে।
iPhone-এ নির্দিষ্ট অ্যাপের জন্য Settings > Notifications > [App] > Show Previews থেকে When Unlocked বা Never নির্বাচন করা যায়।
সব আর্থিক নোটিফিকেশন বন্ধ করার দরকার নেই। লক্ষ্য হলো ফোন আনলক করার আগে সংবেদনশীল লেখা যেন প্রকাশ না পায়।
অজানা নির্দেশে অ্যাপ ইনস্টল করবেন না
কেউ ফোন করে “support app”, “verification app” বা কোনো APK ফাইল ইনস্টল করতে বললে সেখানেই থামুন।
Android-এ Google Play Protect ইনস্টল করা অ্যাপ পরীক্ষা করতে পারে, সম্ভাব্য ক্ষতিকর অ্যাপ সম্পর্কে সতর্ক করতে পারে এবং কিছু ক্ষেত্রে সেগুলো নিষ্ক্রিয় বা সরিয়ে দিতে পারে। Play Protect সাধারণত চালু থাকে এবং নিরাপত্তার জন্য সেটি চালু রাখা ভালো।
Play Store > profile icon > Play Protect > Settings থেকে Scan apps with Play Protect চালু আছে কি না পরীক্ষা করা যায়।
আরও পড়ুনঃ পাবলিক ওয়াই-ফাই ব্যবহার করলে কোন কাজগুলো করা উচিত নয়
ফোন ও অ্যাপ আপডেট রাখুন
নিরাপত্তা আপডেট দীর্ঘদিন ফেলে রাখা উচিত নয়।
iPhone-এ Settings > General > Software Update > Automatic Updates থেকে automatic update নিয়ন্ত্রণ করা যায়।
Android-এ নির্মাতা ও সংস্করণভেদে System update, Software update বা কাছাকাছি নাম দেখা যেতে পারে।
গুরুত্বপূর্ণ অ্যাকাউন্টে দ্বিতীয় যাচাইকরণ চালু করুন
পরিবারের সদস্যের প্রধান ইমেইল অ্যাকাউন্ট সুরক্ষিত করা বিশেষভাবে গুরুত্বপূর্ণ। অনেক অনলাইন সেবায় password reset বা account recovery ইমেইলের ওপর নির্ভর করে।
Google Account-এ 2-Step Verification চালু করলে password-এর পাশাপাশি অতিরিক্ত যাচাইকরণ ব্যবহার করা যায়। Google বর্তমানে passkey এবং Google Prompt-এর মতো পদ্ধতিও সমর্থন করে এবং Google Prompt-কে SMS code-এর তুলনায় phone-number-based attack-এর বিরুদ্ধে সুবিধাজনক বিকল্প হিসেবে তুলে ধরে।
তবে এখানে একটি নিয়ম খুব স্পষ্ট করে দিতে হবে: নিজে login শুরু না করলে কোনো approval prompt অনুমোদন করবেন না।
Facebook-এও two-factor authentication এবং login alert নিরাপত্তা ফিচার রয়েছে।
মোবাইল ব্যাংকিং ও MFS ব্যবহারে আলাদা নিয়ম রাখুন
আর্থিক অ্যাপ ব্যবহারের নিয়মগুলো ফোনের কাছে লিখে রাখলে বয়স্ক সদস্যের জন্য মনে রাখা সহজ হতে পারে।
PIN, OTP বা verification code কাউকে দেওয়া যাবে না। টাকা পাঠানোর আগে প্রাপকের নাম ও নম্বর আবার দেখুন। Messenger বা WhatsApp থেকে পাওয়া নম্বরে যাচাই না করে টাকা পাঠাবেন না। নিজের করা নয় এমন লেনদেনের SMS বা notification দেখলে দ্রুত সেবাদাতার সঙ্গে যোগাযোগ করুন।
আর অপরিচিত ব্যক্তির নির্দেশে screen-sharing বা remote-access অ্যাপ চালু করে আর্থিক অ্যাকাউন্ট ব্যবহার করবেন না।
বাংলাদেশ ব্যাংকের Guideline on ICT Security, Version 4.0, 2023-এ MFS provider-দের mobile payment ও sensitive payment data সুরক্ষায় robust customer authentication, MFA, PIN/password/biometric এবং TOTP-এর মতো নিয়ন্ত্রণের ব্যবস্থা রাখতে বলা হয়েছে। অর্থাৎ আর্থিক অ্যাপের authentication তথ্য ব্যক্তিগত ও গোপন হিসেবেই ব্যবহার করা প্রয়োজন।
কয়েকটি পরিস্থিতি আগে থেকেই অনুশীলন করুন
দীর্ঘ সাইবারসিকিউরিটি প্রশিক্ষণের বদলে পরিচিত কয়েকটি পরিস্থিতির উত্তর আগে থেকে ঠিক করে দেওয়া সহজ।
কেউ বলল, “আমি ব্যাংক থেকে বলছি। OTP বলুন।”
উত্তর হতে পারে: “আমি ফোনে কোনো কোড দিই না। আমি নিজে ব্যাংকে যোগাযোগ করব।”
Messenger-এ পরিচিত কেউ লিখল, “জরুরি ১০ হাজার টাকা পাঠাও।”
এক্ষেত্রে ওই মেসেজে পাঠানো নম্বরে টাকা না দিয়ে ব্যক্তিটিকে আগে থেকে জানা অন্য কোনো যোগাযোগমাধ্যমে যাচাই করুন।
আবার “আপনি পুরস্কার পেয়েছেন, এখনই লিংকে যান”—এ ধরনের বার্তা এলে লিংক না খুলে পরিবারের নির্ধারিত সদস্যকে দেখানো যেতে পারে।
এই অনুশীলনের উদ্দেশ্য প্রতিটি স্ক্যামের গল্প মনে রাখা নয়। সন্দেহের মুহূর্তে কীভাবে থামতে হবে, সেটি অভ্যাসে আনা।
‘সন্দেহ হলে ফোন করুন’—একজন মানুষ ঠিক করে দিন
পরিবারের একজন বা দুজনকে বয়স্ক সদস্যের নির্ধারিত সহায়তাকারী হিসেবে ঠিক করা যায়। তাদের নম্বর Favorites বা speed dial-এ রাখুন।
তবে সাহায্যের জন্য PIN, password বা OTP পরিবারের সবার সঙ্গে ভাগ করে রাখার প্রয়োজন নেই। নিরাপত্তায় সহায়তা করা মানে গোপন credential নিজের বাইরে ছড়িয়ে দেওয়া নয়।
আর প্রতারণার চেষ্টা হলে আগে কী ঘটেছে তা বুঝুন। বকাবকি বা বিব্রত করলে পরেরবার তিনি ঘটনা জানাতে দেরি করতে পারেন।
প্রতারণা হয়ে গেলে প্রথমে কী করবেন
আর্থিক সেবাদাতাকে দ্রুত জানান
যে ব্যাংক বা MFS অ্যাকাউন্টের সঙ্গে ঘটনাটি জড়িত, তার অফিসিয়াল customer-care channel ব্যবহার করুন।
bKash-এর ক্ষেত্রে ৩০ আগস্ট ২০২৬ পর্যন্ত অফিসিয়াল fraud guidance-এ প্রতারণার শিকার হয়েছেন মনে হলে ১৬২৪৭-এ বা অন্য bKash Customer Care channel-এ দ্রুত জানাতে এবং account PIN পরিবর্তন করতে বলা হয়েছে।
অন্য ব্যাংক বা MFS-এর যোগাযোগের তথ্য সংশ্লিষ্ট প্রতিষ্ঠানের অফিসিয়াল উৎস থেকেই নিন।
আক্রান্ত অ্যাকাউন্টের নিরাপত্তা পরীক্ষা করুন
কোন তথ্য প্রকাশ হয়েছে তার ওপর পরবর্তী পদক্ষেপ নির্ভর করবে। PIN বা password প্রকাশ হলে অনুমোদিত পদ্ধতিতে পরিবর্তন করুন।
Google Account-এ সন্দেহজনক কার্যক্রম হলে Recent security events এবং Your devices থেকে অপরিচিত sign-in বা device পরীক্ষা করা যায়। অপরিচিত কার্যক্রম পাওয়া গেলে account secure করার ধাপ অনুসরণ করুন।
প্রমাণ মুছে ফেলবেন না
সম্ভব হলে কলের নম্বর ও সময়, SMS বা chat, transaction ID, টাকা পাঠানোর নম্বর, সন্দেহজনক URL এবং প্রাসঙ্গিক screenshot সংরক্ষণ করুন।
প্রমাণ রাখার জন্য প্রতারকের সঙ্গে কথোপকথন চালিয়ে যাওয়ার দরকার নেই। ফোনে সক্রিয় remote access চলছে বলে সন্দেহ হলে ইন্টারনেট সংযোগ বন্ধ করে বিশ্বস্ত প্রযুক্তিগত সহায়তা নেওয়া যেতে পারে।
ব্যাংক বা MFS অভিযোগ সমাধান না করলে কী করবেন
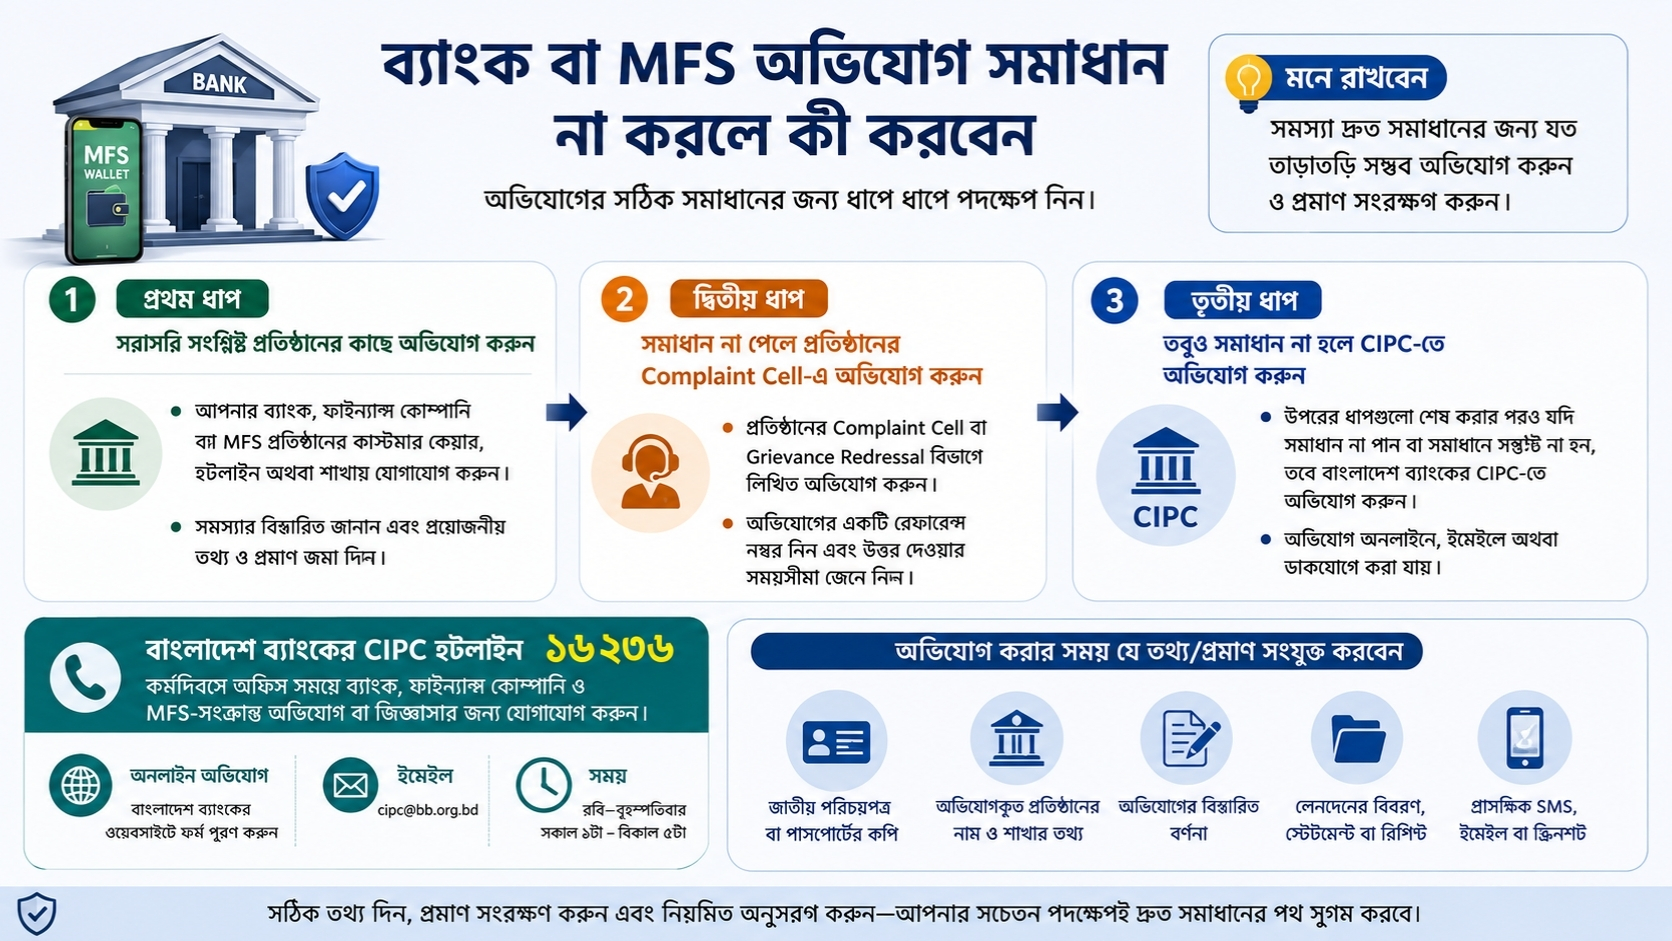
বাংলাদেশ ব্যাংকের Customer Interest Protection Centre বা CIPC-এর বর্তমান পদ্ধতিতে সাধারণ অভিযোগের ধাপ হলো:
১. প্রথমে সংশ্লিষ্ট ব্যাংক, Finance Company বা MFS provider-এর কাছে অভিযোগ করা।
২. সমাধান না হলে ওই প্রতিষ্ঠানের Complaint Cell-এ বিষয়টি তোলা।
৩. এরপরও সমাধান না হলে বা ফলাফলে সন্তুষ্ট না হলে প্রয়োজনীয় নথিসহ বাংলাদেশ ব্যাংকের CIPC-তে অভিযোগ করা।
৩০ আগস্ট ২০২৬ অনুযায়ী CIPC-এর হটলাইন ১৬২৩৬। কর্মদিবসে অফিস সময়ে ব্যাংক, Finance Company ও MFS-সংক্রান্ত অভিযোগ বা জিজ্ঞাসার জন্য এই নম্বর ব্যবহার করা যায়। ইমেইল ও অনলাইন complaint form-এর ব্যবস্থাও রয়েছে।
পুলিশের কাছে অভিযোগের ক্ষেত্রে
বাংলাদেশ পুলিশের Online GD পোর্টালে বিভিন্ন বিষয়ে অভিযোগ পাঠানোর ব্যবস্থা রয়েছে।
বর্তমান নির্দেশনা অনুযায়ী অভিযোগটি জিডির উপযুক্ত হলে GD নম্বর ও তদন্তকারী কর্মকর্তার তথ্যসহ ডিজিটাল কপি দেওয়া হয়। অভিযোগটি মামলার যোগ্য বা আমলযোগ্য অপরাধ হলে অভিযোগের print copy বা complaint code নিয়ে থানায় উপস্থিত হতে হতে পারে। নিবন্ধনের জন্য জাতীয় পরিচয়পত্র নম্বর, সচল মোবাইল ও live photo প্রয়োজন।
অর্থ হারালেই Online GD করা একমাত্র করণীয় নয়। আর্থিক সেবাদাতাকে দ্রুত জানানো এবং ঘটনার ধরন অনুযায়ী পুলিশের সঙ্গে যোগাযোগ—দুটিই প্রয়োজন হতে পারে।
পরিবারের যে ভুলগুলো এড়িয়ে চলা উচিত
বয়স্ক স্বজনকে নিরাপদ রাখার নামে তার সব ডিজিটাল কাজ বন্ধ করে দেওয়া ভালো সমাধান নয়। বরং তিনি যেসব কাজ নিয়মিত করেন, সেগুলোর নিরাপদ নিয়ম শেখানো বেশি ব্যবহারিক।
বিশেষভাবে এড়িয়ে চলুন:
- PIN ফোনের কভারে বা দৃশ্যমান জায়গায় লিখে রাখা;
- সব অ্যাকাউন্টে একই password ব্যবহার;
- caller ID-তে প্রতিষ্ঠানের নাম দেখেই পরিচয় নিশ্চিত ধরে নেওয়া;
- পরিবারের সবার সঙ্গে আর্থিক PIN ভাগ করা;
- অপরিচিত কাউকে আনলক করা ফোন দিয়ে দূরে সরে যাওয়া;
- অজানা remote-access বা “support” app ইনস্টল করা;
- ভুল করলে এমনভাবে বকাবকি করা, যাতে পরের ঘটনা তিনি আর জানাতে না চান।
আজই যে তিনটি কাজ করুন
বয়স্কদের অনলাইন স্ক্যাম থেকে সুরক্ষা শুরু করতে পুরো ফোন একদিনে বদলানোর প্রয়োজন নেই।
আজই তিনটি জিনিস ঠিক করা বেশি বাস্তবসম্মত:
১. ফোনের screen lock ও lock-screen notification পরীক্ষা করুন।
২. প্রধান ইমেইল ও সামাজিক যোগাযোগমাধ্যমের security settings দেখুন।
৩. একটি পারিবারিক নিয়ম লিখে রাখুন:
“টাকা, PIN বা OTP চাইলে আগে কল কাটব। তারপর নিজে যাচাই করব।”
প্রতারকের গল্প বদলাবে। কখনো ব্যাংক, কখনো ভাতা অফিস, কখনো পরিচিত আত্মীয়ের পরিচয় ব্যবহার করা হবে। কিন্তু নিরাপদ সিদ্ধান্তের ভিত্তি একই—গোপন তথ্য প্রকাশ না করা, চাপের মধ্যে টাকা না পাঠানো এবং পরিচয় স্বাধীনভাবে যাচাই করা।
শেষ কথা
বয়স্ক পরিবারের সদস্যদের অনলাইন স্ক্যাম থেকে সুরক্ষিত রাখতে সবচেয়ে কার্যকর ব্যবস্থা হলো সহজ নিয়ম, নিরাপদ সেটিংস এবং দ্রুত যাচাইয়ের অভ্যাস তৈরি করা। প্রতারণার ধরন বদলাতে পারে, কিন্তু PIN, OTP বা পাসওয়ার্ড গোপন রাখা, চাপের মধ্যে টাকা না পাঠানো এবং সন্দেহ হলে নিজে অফিসিয়াল চ্যানেলে যোগাযোগ করার নিয়ম প্রায় সব পরিস্থিতিতেই কাজে আসে।
পরিবারের সহায়তাও এখানে গুরুত্বপূর্ণ। বয়স্ক সদস্যকে ডিজিটাল সেবা থেকে দূরে সরিয়ে না দিয়ে এমন পরিবেশ তৈরি করা দরকার, যেখানে তিনি সন্দেহ হলে নির্দ্বিধায় সাহায্য চাইতে পারেন। ফোনের কয়েকটি নিরাপত্তা সেটিং ঠিক করা, পরিচিত প্রতারণার ধরন বোঝানো এবং একজন নির্ভরযোগ্য যোগাযোগের মানুষ ঠিক করে দেওয়াই হতে পারে সবচেয়ে বাস্তবসম্মত শুরু।
প্রায়শই জিজ্ঞাসিত প্রশ্ন
পরিচিত ব্যক্তির WhatsApp বা Messenger থেকে টাকা চাইলে কি পাঠানো যাবে?
আগে অন্য মাধ্যমে ব্যক্তিটিকে যাচাই করুন। সম্ভব হলে তার পরিচিত ফোন নম্বরে সরাসরি কল করুন। একই chat-এর মধ্যেই “আপনিই তো?” জিজ্ঞেস করা যথেষ্ট নয়, কারণ অ্যাকাউন্টটি দখল হয়ে থাকতে পারে।
OTP বলে ফেলেছি, কিন্তু টাকা যায়নি। এখন কী করব?
যে সেবার OTP প্রকাশ হয়েছে, তার অফিসিয়াল customer care-এ দ্রুত যোগাযোগ করুন। PIN বা password-ও প্রকাশ হয়ে থাকলে অনুমোদিত পদ্ধতিতে পরিবর্তন করুন এবং সাম্প্রতিক account activity বা transaction পরীক্ষা করুন।
Online GD করলেই কি সাইবার প্রতারণার মামলা হয়ে যাবে?
না। অভিযোগের ধরন অনুযায়ী পরবর্তী ব্যবস্থা নেওয়া হয়। জিডির যোগ্য হলে ডিজিটাল GD দেওয়া হয়; অভিযোগ মামলার যোগ্য হলে থানায় উপস্থিত হওয়ার প্রয়োজন হতে পারে।