
অফিসের কোনো একটি কাজ স্বয়ংক্রিয় করার জন্য নতুন সফটওয়্যার কেনা হলো। কয়েক মাস পর কর্মীরা জানালেন, তাঁদের কাজ আগের চেয়ে অনেক সহজ হয়েছে। যে প্রতিবেদন তৈরি করতে আগে অর্ধেক দিন লাগত, সেটি এখন এক ঘণ্টার মধ্যেই তৈরি হচ্ছে। ব্যবস্থাপনা কর্তৃপক্ষও সন্তুষ্ট। কিন্তু বছরের শেষে যখন সফটওয়্যারটির সাবস্ক্রিপশন নবায়নের সময় এল, তখন প্রশ্ন উঠল—এত টাকা খরচ করে প্রতিষ্ঠান কী পেল?
ব্যবসায় এই প্রশ্নের উত্তর শুধু কর্মীদের সময় সাশ্রয়ের হিসাব দিয়ে দেওয়া যায় না। দেখতে হবে, সেই সময় কাজে লাগিয়ে প্রতিষ্ঠান বাড়তি আয় করতে পেরেছে কি না, কোনো ব্যয় কমেছে কি না, কিংবা নতুন কর্মী নিয়োগের প্রয়োজন এড়ানো গেছে কি না।
এই হিসাবটিই অটোমেশনে বিনিয়োগের রিটার্ন বা আরওআইয়ের মূল বিষয়। একটি অটোমেশন প্রকল্পে কত টাকা ব্যয় হয়েছে এবং তার বিপরীতে কী পরিমাণ আর্থিক সুবিধা পাওয়া গেছে, তা জানা থাকলে বিনিয়োগের ফলাফল মূল্যায়ন করা যায়। তবে সফটওয়্যার কেনার আগের সম্ভাব্য হিসাব এবং সেটি ব্যবহারের পর পাওয়া বাস্তব ফলাফলের মধ্যে পার্থক্য রাখতে হবে।
অটোমেশনে বিনিয়োগের রিটার্ন হিসাবের জন্য কোন তথ্যগুলো প্রয়োজন?
বিনিয়োগের রিটার্ন বা আরওআই নির্ধারণে দুটি অঙ্ক প্রয়োজন—মোট বিনিয়োগ ব্যয় এবং সেই বিনিয়োগ থেকে পাওয়া মোট আর্থিক সুবিধা।
বিনিয়োগের রিটার্ন (%) = [(মোট আর্থিক সুবিধা − মোট বিনিয়োগ ব্যয়) ÷ মোট বিনিয়োগ ব্যয়] × ১০০
কোনো প্রতিষ্ঠান এক বছরে অটোমেশনের জন্য এক লাখ টাকা ব্যয় করে এক লাখ ২৫ হাজার টাকার আর্থিক সুবিধা পেলে তার বিনিয়োগের রিটার্ন হবে ২৫ শতাংশ। অর্থাৎ বিনিয়োগের খরচ বাদ দেওয়ার পর নিট সুবিধা থাকছে ২৫ হাজার টাকা।
প্রকল্প ব্যবস্থাপনা ইনস্টিটিউটের বিনিয়োগের রিটার্ন পরিমাপসংক্রান্ত আলোচনায় একইভাবে নিট সুবিধার সঙ্গে বিনিয়োগ ব্যয়ের তুলনা করার পদ্ধতি ব্যাখ্যা করা হয়েছে। প্রথম বছরের হিসাব করতে হলে সুবিধা ও ব্যয় উভয়ই ওই সময়ের হতে হবে। সফটওয়্যারটি তিন বছর ব্যবহারের পরিকল্পনা থাকলে তিন বছরের সম্ভাব্য সুবিধা হিসাব করা যায়। তবে এর বিপরীতে তিন বছরের প্রাসঙ্গিক খরচও ধরতে হবে।
সূত্রের ফল ঋণাত্মক হলে নির্ধারিত সময়ে বিনিয়োগের পুরো খরচ ওঠেনি। শূন্য রিটার্ন মানে খরচ ও সুবিধা সমান। অবশ্য মোট বিনিয়োগ ব্যয় শূন্য হলে এই সূত্র প্রয়োগ করা যাবে না। ব্যবসার জন্য কঠিন কাজটি সূত্রে সংখ্যা বসানো নয়। কোন সংখ্যাটি ব্যবহার করা হবে, সেই সিদ্ধান্ত নেওয়া।
সফটওয়্যারের কার্যকারিতা বোঝার জন্য আগের হিসাবটি দরকার
অটোমেশন নিয়ে কাজ করার সময় একটি সমস্যা প্রায়ই সামনে আসে। নতুন ব্যবস্থা চালুর পর কতটা সময় লাগছে, সেটি জানা যাচ্ছে। কিন্তু আগে একই কাজ করতে কত সময় লাগত, তার কোনো নথি নেই। এ অবস্থায় সাশ্রয়ের হিসাব অনেকটাই অনুমানের ওপর নির্ভর করবে। নতুন কোনো প্রকল্প শুরু করার আগে কয়েক সপ্তাহ সংশ্লিষ্ট কাজের পরিমাণ, কর্মীদের ব্যয় করা সময় এবং ভুলের সংখ্যা লিখে রাখুন। যেমন, অনলাইন দোকানের অর্ডার ব্যবস্থাপনা স্বয়ংক্রিয় করতে চাইলে প্রতিদিন কতটি অর্ডার আসছে এবং প্রতিটি অর্ডারের তথ্য প্রক্রিয়াকরণে কত সময় লাগছে, তা জানা প্রয়োজন।
ঈদের আগে অর্ডারের চাপ বাড়তে পারে। সে সময় অটোমেশন চালুর পরও কর্মীদের মোট কাজের সময় বেড়ে যেতে পারে। কিন্তু প্রতিটি অর্ডার সামলাতে যদি আগের চেয়ে কম সময় লাগে, তাহলে ব্যবস্থাটির কার্যকারিতা বেড়েছে।
ইতিমধ্যে সফটওয়্যার চালু করে থাকলে পুরোনো অর্ডারের তথ্য, কর্মীদের কাজের প্রতিবেদন ও পারিশ্রমিকের নথি দিয়ে আগের অবস্থার একটি ধারণা পাওয়া যেতে পারে। তবে তথ্য যথেষ্ট না হলে হিসাবটি যে আনুমানিক, তা উল্লেখ করতে হবে।
সময় বাঁচানোর জন্য কত টাকা খরচ করা যুক্তিসংগত?
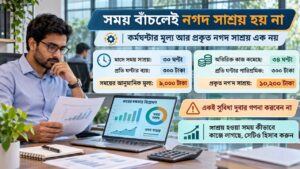
একজন কর্মীর মাসে ৩০ ঘণ্টা সময় বাঁচছে। প্রতি কর্মঘণ্টার ব্যয় ৩০০ টাকা ধরে সেই সময়ের মূল্য ৯,০০০ টাকা। সফটওয়্যার বিক্রেতার সম্ভাব্য সাশ্রয়ের হিসাবে এই অঙ্কটি বেশ আকর্ষণীয় দেখাতে পারে। প্রতিষ্ঠানের হিসাব বিভাগে অবশ্য বিষয়টি অন্যভাবে দেখা হবে। ওই কর্মীর বেতন কি মাসে ৯,০০০ টাকা কমেছে? না কমলে সফটওয়্যারটির কারণে সরাসরি এত টাকা নগদ সাশ্রয় হয়েছে বলা যাবে না।
কর্মী যে বাড়তি সময় পাচ্ছেন, তার মূল্য আছে। কিন্তু সেই মূল্য কাজে লাগাতে হবে। ছোট একটি অনলাইন দোকানে কর্মীদের অনেক সময় অর্ডারের তথ্য লেখা থেকে শুরু করে গ্রাহকের প্রশ্নের উত্তর দেওয়ার কাজও করতে হয়। তথ্য লেখার কাজ স্বয়ংক্রিয় হলে তাঁরা গ্রাহকদের জন্য বেশি সময় দিতে পারবেন। এতে অতিরিক্ত লোক নিয়োগের প্রয়োজন কমতে পারে কিংবা আগের চেয়ে বেশি অর্ডার সামলানো সম্ভব হতে পারে।
আর্থিক সুবিধা নির্ধারণের সময় এই পরিবর্তনগুলোর হিসাব দেখতে হবে। শুধু কর্মঘণ্টার মূল্য দিয়ে সম্ভাব্য নগদ সাশ্রয় দেখানো যথেষ্ট নয়। অতিরিক্ত কাজের পারিশ্রমিকের ক্ষেত্রে হিসাবটি তুলনামূলক সহজ। কোনো প্রতিষ্ঠানে মাসে ৩৪ ঘণ্টা অতিরিক্ত কাজের প্রয়োজন কমে গেলে এবং প্রতি ঘণ্টার পারিশ্রমিক ৩০০ টাকা হলে সাশ্রয় হবে ১০,২০০ টাকা। এই ব্যয় আর করতে হচ্ছে না বলে নগদ সাশ্রয়ের হিসাবে অঙ্কটি ব্যবহার করা যাবে।
মাইক্রোসফটের কৃত্রিম বুদ্ধিমত্তাভিত্তিক সহায়কের ব্যবসায়িক প্রভাব পরিমাপের নির্দেশিকাতেও সাশ্রয় হওয়া সময়কে প্রতিষ্ঠানের বাস্তব ফলাফলের সঙ্গে মিলিয়ে দেখার ওপর গুরুত্ব দেওয়া হয়েছে। এখানে আরেকটি ভুল এড়াতে হবে। কর্মীদের বাঁচানো সময়ের পুরো মূল্য হিসাবে দেখানোর পর সেই সময় কাজে লাগিয়ে পাওয়া বাড়তি মুনাফা আবার যোগ করলে একই সুবিধা দুবার গণনা হতে পারে।
সফটওয়্যার কেনার প্রস্তাবে যে খরচগুলো বাদ পড়ে
মাসে ৮,০০০ টাকার একটি সফটওয়্যার কিনতে বছরে ৯৬,০০০ টাকা লাগবে। কিন্তু একটি নতুন অটোমেশন ব্যবস্থা চালু করতে প্রতিষ্ঠানকে মোট কত টাকা ব্যয় করতে হবে, এই অঙ্কটি দিয়ে তা বোঝা যায় না। অনলাইন দোকানের ওয়েবসাইটে নতুন অর্ডার আসার সঙ্গে সঙ্গে সেটি হিসাবরক্ষণ সফটওয়্যার ও গুদাম ব্যবস্থাপনার তালিকায় যোগ করার ব্যবস্থা করা হচ্ছে, এমন একটি প্রকল্পের কথা ভাবুন। সফটওয়্যার কেনার পর দেখা যেতে পারে, আগে থেকে ব্যবহার করা ব্যবস্থাগুলোর মধ্যে সরাসরি সংযোগ তৈরির সুবিধা নেই। তখন আলাদা উন্নয়নকাজের প্রয়োজন হবে।
ওয়েবহুক ও এপিআই সংযোগের পার্থক্য এ ধরনের প্রকল্পের খরচ নির্ধারণে প্রাসঙ্গিক। কোন পদ্ধতিতে সংযোগ তৈরি হবে, বিদ্যমান সফটওয়্যারগুলো কী সমর্থন করে এবং ভবিষ্যতে সংযোগটি সচল রাখার দায়িত্ব কার, এসব বিষয় পরিষ্কার না করে চুক্তি করা উচিত নয়। পুরোনো তথ্য নতুন ব্যবস্থায় নিতে হলেও খরচ হতে পারে। কর্মীদের প্রশিক্ষণ দিতে হবে। সফটওয়্যারের ব্যবহার বাড়লে অতিরিক্ত ফি দিতে হয় কি না, সেটিও জেনে নেওয়া দরকার।
সফটওয়্যার কেনার জন্য বাজেট তৈরির সময় অন্তত নিচের ব্যয়গুলো আলাদা করে রাখুন:
- এককালীন স্থাপন, তথ্য স্থানান্তর ও প্রশিক্ষণ।
- মাসিক বা বার্ষিক সাবস্ক্রিপশন এবং ব্যবহারভিত্তিক ফি।
- তথ্য সংরক্ষণ, রক্ষণাবেক্ষণ ও কারিগরি সহায়তা।
- সফটওয়্যারে সমস্যা হলে হাতে কাজ চালিয়ে যাওয়া কিংবা ত্রুটি সংশোধনের খরচ।
বাংলাদেশ থেকে বিদেশি সফটওয়্যার কিনলে বিক্রেতার দেখানো ডলারের দাম দিয়ে হিসাব শেষ করা যাবে না। স্থানীয় মুদ্রায় কত টাকা পরিশোধ করতে হচ্ছে, সেটি দেখতে হবে। প্রযোজ্য কর, ব্যাংকের চার্জ ও মুদ্রা রূপান্তরের কারণে মোট ব্যয় বদলাতে পারে।
প্রতিষ্ঠানের নিজস্ব তথ্যপ্রযুক্তি দল থাকলে বাইরে থেকে উন্নয়নকাজ করানোর খরচ হয়তো বাঁচবে। তবে ওই দলের সদস্যরা যে সময় নতুন সফটওয়্যারের সংযোগ তৈরি করছেন, সেই সময় অন্য কোনো প্রকল্পে কাজ করতে পারতেন। বিকল্প কাজ থেকে পাওয়া সম্ভাব্য সুবিধা হারানোর মূল্যকে সুযোগব্যয় বলা হয়।
এটি প্রকল্পের অর্থনৈতিক মূল্যায়নে বিবেচনা করা যায়। কিন্তু কর্মীদের নিয়মিত বেতন অপরিবর্তিত থাকলে তাঁদের সময়ের পুরো মূল্যকে নতুন নগদ ব্যয় বলা ঠিক হবে না। অনেক সময় নতুন সফটওয়্যার কেনার প্রয়োজনটিই পুনর্বিবেচনা করা উচিত। প্রতিষ্ঠানের বিদ্যমান সফটওয়্যারসমূহ পরীক্ষা করে দেখুন। আগে থেকেই কেনা কোনো সফটওয়্যার দিয়ে প্রয়োজনীয় কাজটি করা গেলে নতুন সাবস্ক্রিপশনের খরচ এড়ানো যেতে পারে।
শুধু ব্যয় কমানো নয়, বাড়তি বিক্রির হিসাবও দেখতে হবে
একটি প্রতিষ্ঠানে অটোমেশন চালুর পর ভুল চালানের সংখ্যা মাসে ১৩টি থেকে চারটিতে নেমে এসেছে। প্রতিটি ভুল সংশোধনে যদি ২০০ টাকা অতিরিক্ত ব্যয় হতো, তাহলে মাসিক সাশ্রয় দাঁড়াচ্ছে ১,৮০০ টাকা।
এ ধরনের সাশ্রয়ের সুবিধা হলো, প্রয়োজনীয় নথি থাকলে হিসাবটি সহজেই যাচাই করা যায়।
বাড়তি বিক্রির ক্ষেত্রে কাজটি একটু কঠিন।
ধরা যাক, অর্ডার ব্যবস্থাপনা স্বয়ংক্রিয় করার পর কোনো ব্যবসার মাসিক বিক্রি ১৯,২০০ টাকা বেড়েছে। এখন বিক্রির পুরো অঙ্কটিকে অটোমেশনের লাভ হিসেবে ধরা যাবে না। পণ্য কেনা, সরবরাহ এবং অন্যান্য পরিবর্তনশীল ব্যয় বাদ দিতে হবে। এসব বাদ দেওয়ার পর ৪,৮০০ টাকা থাকলে সেটি অতিরিক্ত বিক্রির অবদান মার্জিন। অর্থাৎ বিক্রয়মূল্য থেকে পরিবর্তনশীল ব্যয় বাদ দেওয়ার পর অবশিষ্ট অর্থ। বাড়তি বিক্রির জন্য আলাদা স্থায়ী ব্যয় না বাড়লে এই অঙ্কটি বিনিয়োগের রিটার্ন হিসাবের সুবিধার অংশে নেওয়া যায়।
তবে বিক্রি বৃদ্ধির কারণও দেখতে হবে। প্রতিষ্ঠানটি একই সময়ে বিজ্ঞাপনে বেশি টাকা খরচ করে থাকলে কিংবা নতুন কোনো পণ্য বাজারে আনলে পুরো বিক্রি বৃদ্ধির কৃতিত্ব অটোমেশনকে দেওয়া যাবে না। সেবাভিত্তিক ব্যবসায়ও বিষয়টি প্রাসঙ্গিক। একটি সেলুন সাক্ষাতের সময় নির্ধারণের সফটওয়্যার চালু করে গ্রাহকের অনুপস্থিতি কমাতে পারলে তার আর্থিক সুবিধা নির্ধারণের জন্য দেখতে হবে, বাস্তবে কতটি অতিরিক্ত সেবা দেওয়া গেছে এবং সেই সেবা দেওয়ার ব্যয় বাদ দিয়ে কত টাকা থাকছে।
অনেক ক্ষেত্রে সফটওয়্যারটি কাজের সক্ষমতা বাড়ালেও গ্রাহকের চাহিদা বাড়ে না। বিনিয়োগের সম্ভাব্য হিসাব তৈরির সময় এই পার্থক্যটি বাদ পড়লে প্রত্যাশিত রিটার্ন বাস্তবে পাওয়া কঠিন হবে।
একটি অটোমেশন প্রকল্পের প্রথম বছরের হিসাব
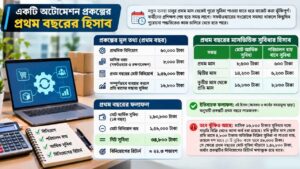
নতুন ব্যবস্থা চালুর প্রথম মাস থেকেই পুরো সুবিধা পাওয়া যাবে ধরে বাজেট করা ঝুঁকিপূর্ণ। কর্মীদের প্রশিক্ষণ শেষ হতে সময় লাগে। সফটওয়্যারের সংযোগে সমস্যা থাকলে কিছুদিন পুরোনো পদ্ধতিতেও কাজ চালিয়ে যেতে হতে পারে। বিষয়টি বোঝার জন্য একটি ছোট ব্যবসার সম্ভাব্য বাজেট ধরা যাক। এটি কোনো বাস্তব প্রতিষ্ঠানের ফলাফল নয়।
প্রতিষ্ঠানটি অটোমেশন ব্যবস্থা চালু করতে ৬০,০০০ টাকা ব্যয় করবে। সফটওয়্যার ও রক্ষণাবেক্ষণের মাসিক খরচ ৮,০০০ টাকা। অর্থাৎ প্রথম বছরে মোট বিনিয়োগ হবে ১,৫৬,০০০ টাকা। ব্যবস্থাটি পুরোপুরি কাজে লাগানো গেলে মাসে অতিরিক্ত পারিশ্রমিক সাশ্রয়, ভুল সংশোধনের ব্যয় কমানো এবং বাড়তি বিক্রি মিলিয়ে ১৬,৮০০ টাকা আর্থিক সুবিধা পাওয়া যাবে বলে অনুমান করা হয়েছে।
প্রথম বছরের বাজেটে অবশ্য প্রথম দুই মাসের সুবিধা কিছুটা কম ধরা হয়েছে।
| সময় | মোট আর্থিক সুবিধা | পরিচালন ব্যয় বাদে সুবিধা |
| প্রথম মাস | ৮,৬০০ টাকা | ৬০০ টাকা |
| দ্বিতীয় মাস | ১৪,২০০ টাকা | ৬,২০০ টাকা |
| তৃতীয় মাস থেকে প্রতি মাস | ১৬,৮০০ টাকা | ৮,৮০০ টাকা |
তৃতীয় মাস থেকে বছরের শেষ পর্যন্ত দশ মাসে একই হারে সুবিধা পাওয়া গেলে প্রথম বছরের মোট আর্থিক সুবিধা দাঁড়াবে ১,৯০,৮০০ টাকা।
মোট বিনিয়োগ ব্যয় বাদ দিলে থাকবে ৩৪,৮০০ টাকা।
প্রথম বছরের বিনিয়োগের রিটার্ন = (৩৪,৮০০ ÷ ১,৫৬,০০০) × ১০০ = প্রায় ২২.৩ শতাংশ।
আয়কর ও অর্থের সময়মূল্য ছাড়া করা এই হিসাব অনুযায়ী প্রকল্পটি প্রথম বছরে লাভজনক। কিন্তু বাজেটের একটি দুর্বল জায়গা রয়েছে। মাসিক ১৬,৮০০ টাকার সুবিধার মধ্যে বাড়তি বিক্রি থেকে আসা অর্থও ধরা হয়েছে। বিক্রি প্রত্যাশামতো না বাড়লে ফলাফল বদলে যাবে।
তৃতীয় মাস থেকে প্রতি মাসে ৪,৮০০ টাকার অতিরিক্ত বিক্রির সুবিধা পাওয়া না গেলে ওই দশ মাসে মোট সুবিধা কমবে ৪৮,০০০ টাকা। অন্য সব হিসাব অপরিবর্তিত থাকলে প্রথম বছরের মোট সুবিধা দাঁড়াবে ১,৪২,৮০০ টাকা। অর্থাৎ প্রকল্পটির প্রথম বছরের বিনিয়োগের রিটার্ন ঋণাত্মক হয়ে যাবে। সফটওয়্যারের কার্যকারিতা নিয়ে কোনো সমস্যা না থাকলেও এমনটি ঘটতে পারে। কারণ বিনিয়োগের লাভজনকতা নির্ভর করছে ব্যবসার অন্য কিছু ফলাফলের ওপরও।
আরও পড়ুন: ব্যবসার কাজ স্বয়ংক্রিয় করার আগে কোন প্রক্রিয়াগুলো চিহ্নিত করবেন
নগদ টাকা ফেরত আসার সময়টিও হিসাব করুন
একটি প্রকল্প বছরে ভালো রিটার্ন দেবে বলে আশা করা হলেও শুরুতে ব্যবসার নগদ অর্থের ওপর চাপ পড়তে পারে। আগের উদাহরণে প্রথম তিন মাসে পরিচালন ব্যয় বাদ দিয়ে মোট সুবিধা পাওয়া যাচ্ছে ১৫,৬০০ টাকা। অথচ শুরুতে ৬০,০০০ টাকা নগদ বিনিয়োগ করা হয়েছে। তখনো বিনিয়োগ ফেরত পেতে ৪৪,৪০০ টাকা বাকি।
পরবর্তী মাসগুলোতে ৮,৮০০ টাকা করে নিট নগদ প্রবাহ পাওয়া গেলে নবম মাসে প্রাথমিক বিনিয়োগ ফেরত আসবে। বিনিয়োগ ফেরত পেতে যে সময় লাগছে, সেটিই বিনিয়োগ ফেরতের সময়কাল। হিসাবটি অবশ্য তখনই প্রযোজ্য, যখন আর্থিক সুবিধাগুলো সংশ্লিষ্ট মাসেই নগদ আয় বা ব্যয় সাশ্রয় হিসেবে পাওয়া যাচ্ছে। বাকিতে বিক্রি করা পণ্যের টাকা আদায়ে দেরি হলে বিনিয়োগ ফেরতের সময়ও বাড়তে পারে।
বড় অঙ্কের কয়েক বছর মেয়াদি অটোমেশন প্রকল্পে শুধু বিনিয়োগের রিটার্ন ও বিনিয়োগ ফেরতের সময়কালের ওপর নির্ভর করা যথেষ্ট নয়। ভবিষ্যতে পাওয়া অর্থের বর্তমান মূল্য বিবেচনা করে নিট বর্তমান মূল্য হিসাব করাও প্রয়োজন হতে পারে। সে ক্ষেত্রে প্রতিষ্ঠানের অর্থ ও হিসাব বিভাগের সহায়তা নেওয়া ভালো।
সফটওয়্যার নবায়নের সময় আগের বিনিয়োগকে প্রধান বিবেচ্য করবেন না
একটি অটোমেশন ব্যবস্থা চালু করতে অনেক টাকা ব্যয় হয়েছে। কর্মীদের প্রশিক্ষণ দেওয়া হয়েছে, অন্য সফটওয়্যারের সঙ্গে সংযোগ তৈরি করা হয়েছে। কিন্তু এক বছর পর দেখা গেল, প্রত্যাশিত সুবিধা পাওয়া যাচ্ছে না। এ অবস্থায় আগের খরচের কথা ভেবে অনেকে সফটওয়্যারটি চালু রাখতে চান।
অথচ যে টাকা ইতিমধ্যে ব্যয় হয়ে গেছে এবং ফেরত পাওয়ার সুযোগ নেই, সেটি সফটওয়্যার নবায়নের কারণ হওয়া উচিত নয়। এখন দেখার বিষয় হলো, আগামী বছর সফটওয়্যারটি চালু রাখলে কত টাকা খরচ হবে এবং তার বিপরীতে কী সুবিধা পাওয়া যাবে।
সফটওয়্যারটি বাতিল করার সিদ্ধান্ত নেওয়ার আগে অবশ্য বিকল্প ব্যবস্থার খরচও দেখতে হবে। তথ্য স্থানান্তর, চুক্তি বাতিলের ফি কিংবা কর্মীদের নতুন করে প্রশিক্ষণ দেওয়ার প্রয়োজন হলে কম সাবস্ক্রিপশনের সফটওয়্যারে যাওয়াও ব্যয়বহুল হতে পারে।
প্রতিষ্ঠানে একই কাজের জন্য একাধিক সফটওয়্যার ব্যবহার করা হচ্ছে কি না, সেটি পরীক্ষা করা ভালো। অব্যবহৃত ব্যবহারের অনুমতিপত্র বাতিল করা কিংবা কম ব্যয়ের পরিকল্পনায় যাওয়ার সুযোগ থাকলে পুরো ব্যবস্থাটি পরিবর্তনের প্রয়োজন না-ও হতে পারে।
আর সফটওয়্যারের প্রতিবেদনে কোনো কাজ সফল দেখালেই ধরে নেবেন না যে কর্মীদের আর কিছু করতে হচ্ছে না। অটোমেশনের পরও নিয়মিত হাতে তথ্য যাচাই ও সংশোধন করতে হলে প্রকৃত সাশ্রয় কমে যেতে পারে।
গ্রাহকের তথ্য নিয়ে কাজ করা সফটওয়্যারের ক্ষেত্রে ব্যবহারকারীর প্রবেশাধিকার নিয়ন্ত্রণ যথাযথ কি না, সেটিও দেখতে হবে। প্রতিষ্ঠানের নিরাপত্তা বা বাধ্যতামূলক নিয়ন্ত্রক শর্ত পূরণের জন্য প্রয়োজনীয় কোনো ব্যবস্থা শুধু আর্থিক রিটার্ন কম বলে বাতিল করা ঠিক হবে না।
বিনিয়োগের আগে একটি অঙ্ক ঠিক করে রাখুন
আগের উদাহরণে প্রথম বছরের মোট ব্যয় ছিল ১,৫৬,০০০ টাকা। খরচের সমপরিমাণ সুবিধা পেতে প্রতিষ্ঠানটির মাসে গড়ে ১৩,০০০ টাকা প্রয়োজন। সফটওয়্যার কেনার আগে এই অঙ্কটি জানা থাকলে বিক্রেতার সম্ভাব্য সাশ্রয়ের হিসাব মূল্যায়ন করা সহজ হয়। যে পরিমাণ সুবিধার কথা বলা হচ্ছে, সেটি অর্জন করার মতো কাজের পরিমাণ, কর্মী ব্যয় কিংবা গ্রাহকের চাহিদা প্রতিষ্ঠানে আদৌ আছে কি না, তা যাচাই করা যায়।
সীমিত বাজেটের ব্যবসায় প্রথমেই সব কাজ স্বয়ংক্রিয় করার প্রয়োজন নেই। নিয়মিত করতে হয় এমন একটি কাজ বেছে নিন, যার বর্তমান ব্যয় সম্পর্কে নির্ভরযোগ্য তথ্য রয়েছে। ছোট পরিসরে সফটওয়্যার চালু করে কয়েক মাসের ফলাফল দেখুন।
এরপর অটোমেশনে বিনিয়োগের রিটার্ন হিসাব করার সময় সফটওয়্যারের বিক্রেতার অনুমানের বদলে নিজের প্রতিষ্ঠানের ব্যয়ের নথি, বিক্রির তথ্য ও কর্মীদের কাজের হিসাব ব্যবহার করুন। প্রত্যাশিত সুবিধা না পেলে কোথায় সমস্যা হচ্ছে, তা তখন শনাক্ত করা যাবে। অটোমেশনের জন্য আরও টাকা বরাদ্দ করা উচিত, নাকি অন্য কোনো কাজে সেই টাকা ব্যয় করলে প্রতিষ্ঠান বেশি উপকৃত হবে—শেষ পর্যন্ত বিনিয়োগের রিটার্ন হিসাবের মাধ্যমে এই সিদ্ধান্তটিই নিতে হবে।
প্রায়শই জিজ্ঞাসিত প্রশ্নাবলি
১. অটোমেশনে বিনিয়োগের রিটার্ন কত শতাংশ হলে ভালো?
সব প্রতিষ্ঠানের জন্য গ্রহণযোগ্য বিনিয়োগের রিটার্নের হার এক নয়। ব্যবসার বাজেট, প্রকল্পের ঝুঁকি, বিকল্প বিনিয়োগের সুযোগ এবং বিনিয়োগ ফেরতের সময় বিবেচনা করে গ্রহণযোগ্য হার নির্ধারণ করতে হয়। ছোট ব্যবসার ক্ষেত্রে বেশি রিটার্নের পাশাপাশি দ্রুত বিনিয়োগ ফেরত পাওয়াও গুরুত্বপূর্ণ।
২. বিনামূল্যের অটোমেশন সফটওয়্যারের বিনিয়োগের রিটার্ন কীভাবে হিসাব করবেন?
সফটওয়্যার বিনামূল্যে হলেও সেটি চালু করা, কর্মীদের প্রশিক্ষণ, তথ্য স্থানান্তর ও রক্ষণাবেক্ষণে খরচ হতে পারে। এসব ব্যয় অন্তর্ভুক্ত করে বিনিয়োগের রিটার্ন হিসাব করতে হবে। মোট ব্যয় সত্যিই শূন্য হলে প্রচলিত সূত্র প্রয়োগ করা যাবে না। সে ক্ষেত্রে সময় ও অর্থ সাশ্রয়ের পরিমাণ আলাদাভাবে দেখানো যেতে পারে।
৩. অটোমেশনে বিনিয়োগের রিটার্ন কত দিন পর পর হিসাব করা উচিত?
নতুন অটোমেশন ব্যবস্থা চালুর পর প্রথম কয়েক মাস মাসিক ভিত্তিতে ফলাফল পর্যালোচনা করা ভালো। ব্যবস্থা স্থিতিশীল হলে তিন মাস পর পর হিসাব করা যেতে পারে। বার্ষিক সাবস্ক্রিপশন নবায়নের আগেও পুরো বছরের ব্যয় ও আর্থিক সুবিধা মূল্যায়ন করা উচিত।
৪. একাধিক অটোমেশন সফটওয়্যারের বিনিয়োগের রিটার্ন কীভাবে তুলনা করবেন?
প্রতিটি সফটওয়্যারের মোট ব্যয়, সময় সাশ্রয়, নগদ ব্যয় হ্রাস এবং অতিরিক্ত আয় থেকে পাওয়া আর্থিক সুবিধা একই সময়সীমার ভিত্তিতে হিসাব করুন। এরপর বিনিয়োগের রিটার্ন ও বিনিয়োগ ফেরতের সময় তুলনা করুন। একাধিক সফটওয়্যার একই কাজ করলে একই আর্থিক সুবিধা যেন দুবার গণনা না হয়, সেদিকে খেয়াল রাখতে হবে।
৫. অটোমেশনের মাধ্যমে কর্মী নিয়োগের প্রয়োজন কমলে সেটি কি আর্থিক সুবিধা হিসেবে ধরা যাবে?
হ্যাঁ, তবে শর্ত রয়েছে। ব্যবসার কাজের চাপ সামলাতে নতুন কর্মী নিয়োগের বাস্তব প্রয়োজন ছিল এবং অটোমেশনের মাধ্যমে সেই নিয়োগ এড়ানো সম্ভব হলে সম্ভাব্য নিয়োগ ব্যয়কে আর্থিক সুবিধা হিসেবে বিবেচনা করা যায়। তবে কেবল অনুমাননির্ভর নিয়োগের পরিকল্পনাকে প্রকৃত নগদ সাশ্রয় হিসেবে দেখানো উচিত নয়।